Publicado em 4 de outubro de 2026
- Para aportes iniciais até R$ 50 mil, priorize fundos com taxa de administração abaixo de 1,5% a.a. e zero carregamento.
- No nível intermediário (R$ 50 mil a R$ 300 mil), a portabilidade entre seguradoras sem custo é o diferencial crítico.
- Alto patrimônio (acima de R$ 300 mil) exige gestão ativa ou multimercado, justificando taxas de até 2,5% se houver performance superior.
- A regra dos R$ 600 mil anuais no VGBL (nova em 2026) muda a estratégia de quem investe pesado.
Escolher uma previdência privada comparativo eficiente não depende apenas da rentabilidade passada, mas sim de adequar o produto ao seu volume de aporte atual e futuro. Em 2026, com a Selic oscilando na casa dos 14% e novas regras tributárias para aportes altos, a distância entre um plano barato e um caro pode significar dezenas de milhares de reais a menos no seu bolso na hora do resgate.
O erro mais comum é comprar um produto “topo de linha” quando você só precisa de eficiência básica, ou pagar taxas abusivas de banco tradicional quando existem opções digitais muito superiores. Este guia divide o mercado em três faixas claras — Entrada, Intermediária e Alta Renda — para que você identifique exatamente onde está e qual o próximo passo financeiro correto.
Faixa de Entrada: Eficiência Máxima com Pouco Capital
Quem começa agora, com aportes mensais entre R$ 300 e R$ 1.000 ou um valor único inicial abaixo de R$ 50 mil, deve focar exclusivamente em custos. Nessa fase, qualquer taxa de carregamento (cobrada na entrada ou saída) ou administração acima de 1,5% ao ano destrói o efeito dos juros compostos.
A melhor estratégia aqui são os planos PGBL ou VGBL oferecidos por corretoras online (como XP, Rico ou NuInvest) que dão acesso a fundos de seguradoras como SulAmérica ou Itaú Vida e Previdência, mas sem a cobrança adicional de distribuidor. Muitos desses planos eliminaram o carregamento totalmente em 2026.
- Taxa de Administração Ideal: Até 1,2% a.a.
- Carregamento: Zero.
- Tipo de Fundo: Renda Fixa Simples ou Referenciado DI.
Nessa faixa, não tente buscar retorno agressivo. O objetivo é criar o hábito e aproveitar o abate fiscal de até 12% da renda bruta anual se você declara pelo modelo completo (no caso do PGBL).
Faixa Intermediária: A Importância da Portabilidade
Ao atingir um saldo entre R$ 50 mil e R$ 300 mil, sua realidade muda. Você já tem poder de barganha para negociar taxas e, principalmente, acessibilidade a fundos Multimercado ou de Renda Variável dentro da estrutura de previdência.
O grande diferencial competitivo nessa categoria é a portabilidade gratuita. Se o seu fundo de entrada parou de render bem ou aumentou a taxa, você pode migrar seu saldo para outro plano dentro da mesma seguradora ou para outra empresa, sem pagar IR na troca. Bancos tradicionais costumam dificultar esse processo, enquanto corretoras oferecem plataformas abertas.
| Característica | Banco Tradicional | Corretora Online |
|---|---|---|
| Taxa Média Adm. | 2,0% – 3,5% | 0,8% – 1,5% |
| Portabilidade | Burocrática/Lenta | Digital/Rápida |
| Mínimo Inicial | Baixo | Médio |
É também nesta fase que você deve reavaliar se faz sentido manter-se no PGBL (abate fiscal) ou mudar para VGBL (isenção sobre 25% do montante acumulado). Para quem ganha acima de R$ 15 mil mensais, o VGBL tende a ser mais vantajoso na tabela regressiva após 10 anos.
Alta Renda: Estratégias Complexas e Novas Regras
Para patrimônios acima de R$ 300 mil ou aportes anuais elevados, a discussão técnica se aprofunda. Aqui, entra em cena uma mudança crítica anunciada para 2026: novos aportes em VGBL que somarem mais de R$ 600 mil no ano (por CPF, considerando todas as seguradoras) podem sofrer incidência de IOF em situações específicas de resgate antecipado ou transferência.
Nesse nicho, os produtos de topo de linha incluem:
- Fundos de Previdência Exclusivos: Com gestão ativa dedicada e taxas de performance.
- Estruturação em Títulos Públicos: Alguns planos permitem alocação direta em Tesouro IPCA+ dentro da previdência, protegendo contra inflação de longo prazo com liquidez regulada.
Aqui, uma taxa de administração de 2,0% a 2,5% pode ser aceita se o gestor entregar alpha (retorno acima do benchmark) consistente. No entanto, sempre compare com a alternativa de investir em fundos de investimento comuns fora da previdência, que não têm trava de portabilidade.
Tributação: Tabela Progressiva vs. Regressiva
A escolha do regime tributário é tão importante quanto a seleção do fundo. A tabela progressiva cobra de 15% a 27,5% conforme o valor do resgate, sendo boa apenas para saques pequenos e frequentes. A tabela regressiva reduz a alíquota com o tempo: começa em 35% nos primeiros 2 anos e cai para 10% após 10 anos.
Regra prática: Se você tem menos de 45 anos, a tabela regressiva quase sempre vence. Se vai sacar tudo antes de completar 10 anos desde o primeiro aporte, o IOF na entrada ainda incide proporcionalmente aos meses restantes.
Quem busca garantir tranquilidade para os anos dourados deve consultar nosso guia completo de regras de aposentadoria 2026 para alinhar a previdência pública com a privada.
Veredito: Qual Plano Escolher?
A decisão final resume-se à sua capacidade de aporte e horizonte de tempo:
- Iniciante: Busque fundos referenciados DI com taxa < 1% na plataforma digital. Evite planos com carregamento residual.
- Intermediário: Diversifique com Multimercado e monitore a portabilidade anualmente. Não fique preso a produtos antigos de alto custo.
- Alta Renda: Atenção ao limite de R$ 600 mil anuais em VGBL e considere assessoria especializada para estruturar carteira diferenciada.
Vale o alerta: muitos consultores de grandes bancos empurram planos antigos porque pagam comissão maior ao vendedor, mesmo quando o cliente já possui outros produtos da mesma instituição. Verifique sempre o código ISIN do fundo e compare as taxas médias no site da ANBIMA antes de assinar.
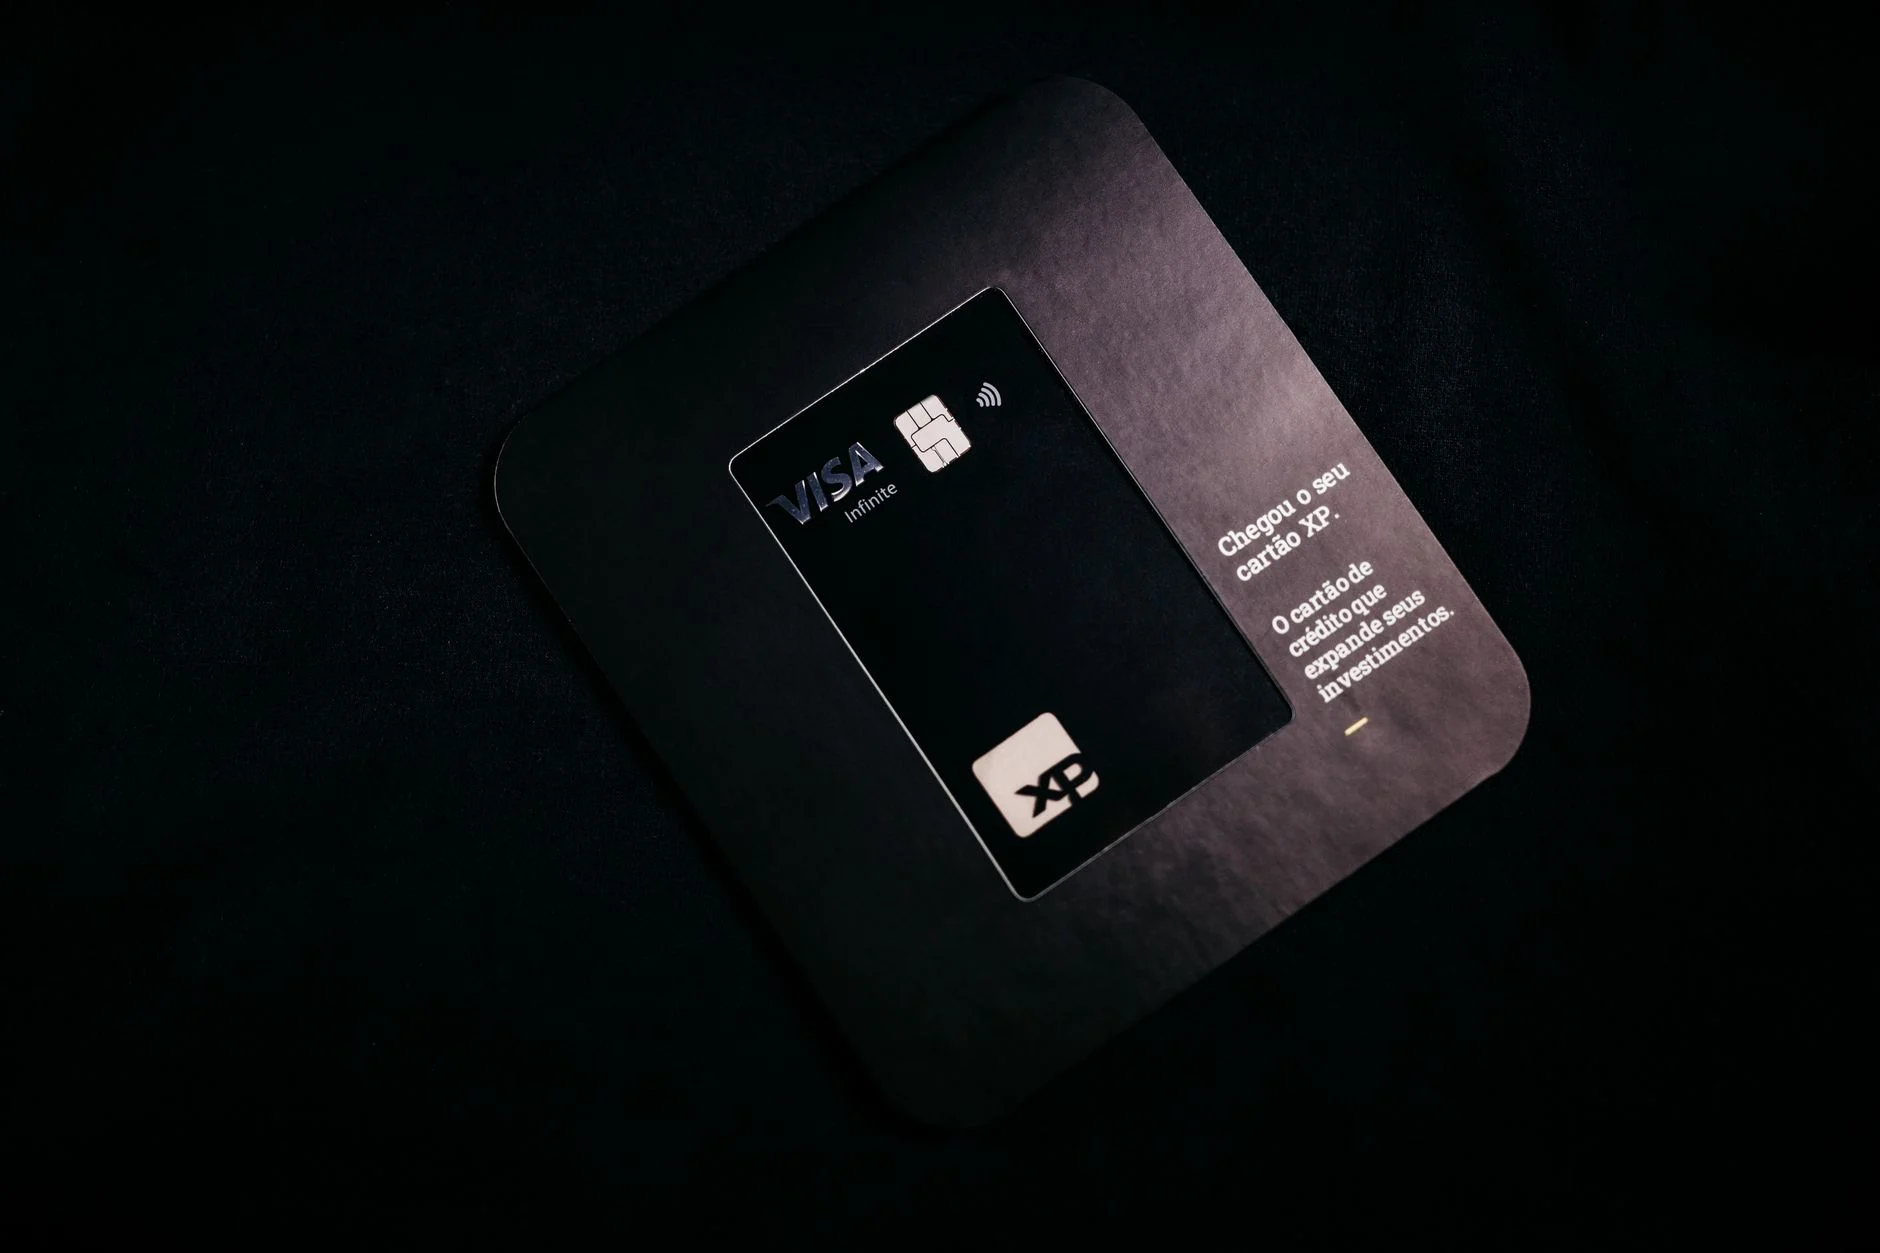
🏆 XP Prev / Planos Digital (Fundos SulAmérica/Itaú)
Ideal para: Iniciantes e Aportes Recorrentes (Faixa Entrada/Intermediária)
Plataforma aberta com múltiplas seguradoras, permitindo comparar taxas baixas (<1,5%) e fazer portabilidade interna fácil.
🏆 Safra Global Previdência Premium
Ideal para: Alta Renda e Patrimônio Financeiro Elevado
Gestão sofisticada com acesso a ativos alternativos globais, adequado para quem passa do teto de portabilidade simples.
Perguntas frequentes
Qual a diferença principal entre PGBL e VGBL?
O PGBL permite deduzir até 12% da renda bruta anual no IR (modelo completo), mas tributa o total resgatado. O VGBL não oferece benefício fiscal imediato, mas isenta 25% do valor investido na hora do resgate.
Existe carência para resgatar dinheiro da previdência privada?
Não existe carência para resgate (saque parcial ou total), apenas períodos de espera para a redução da alíquota de Imposto de Renda na tabela regressiva, que leva 10 anos para chegar à mínima de 10%.
Posso perder dinheiro na previdência privada?
Sim, especialmente se optar por fundos de Renda Variável ou Multimercado voláteis. Além disso, taxas de administração altas acima de 2,5% ao ano podem corroer o ganho real se o rendimento for baixo.